Domain rente-rentenversicherung.de kaufen?
Wir ziehen mit dem Projekt
rente-rentenversicherung.de um.
Sind Sie am Kauf der Domain
rente-rentenversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rente-rentenversicherung.de kaufen?
Was sind die verschiedenen Möglichkeiten der Rentenabsicherung und wie können diese in den Bereichen der privaten Vorsorge, betrieblichen Altersvorsorge und gesetzlichen Rentenversicherung genutzt werden, um eine ausgewogene und langfristige Absicherung im Alter zu gewährleisten?
Die private Vorsorge umfasst die Bildung von Rücklagen durch den Abschluss von Rentenversicherungen, Investmentfonds oder anderen Anlageformen, um im Alter zusätzliche Einkünfte zu generieren. Die betriebliche Altersvorsorge ermöglicht es Arbeitnehmern, über ihren Arbeitgeber in eine zusätzliche Altersvorsorge einzuzahlen, wodurch sie von steuerlichen Vorteilen und Arbeitgeberzuschüssen profitieren können. Die gesetzliche Rentenversicherung bietet eine Grundabsicherung im Alter, die durch Beitragszahlungen während des Erwerbslebens aufgebaut wird und regelmäßige Rentenzahlungen im Ruhestand gewährleistet. Eine ausgewogene und langfristige Absicherung im Alter kann durch die Kombination dieser verschiedenen Möglichkeiten der Rentenabsicherung erreicht werden, um sowohl staatliche Unter **
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge effektiv genutzt werden, um die finanzielle Stabilität und Rentabilität zu gewährleisten?
Die Beitragskalkulation ist ein wichtiges Instrument, um die finanzielle Stabilität und Rentabilität in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge zu gewährleisten. Durch eine genaue Analyse der Risiken und Kosten können Versicherungsunternehmen angemessene Beiträge festlegen, um ihre finanzielle Stabilität zu sichern. Zudem ermöglicht die Beitragskalkulation eine effektive Planung und Steuerung der Kapitalanlagen, um eine rentable Rendite zu erzielen. Darüber hinaus können Versicherungsunternehmen durch die Beitragskalkulation ihre Wettbewerbsfähigkeit stärken und langfristige finanzielle Verpflichtungen erfüllen. Insgesamt ist die Beitragskalkulation ein unverzichtbares Instrument, um die finanzi **
Ähnliche Suchbegriffe für Gewährleisten
Top-Angebote
Produkte zum Begriff Gewährleisten:
-
Versicherung bis 100€Geräteschutz bis 100 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 100 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1500€Geräteschutz bis 1.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 500€Geräteschutz bis 500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Ist eine Rentenversicherung eine Lebensversicherung?
Nein, eine Rentenversicherung ist keine Lebensversicherung. Während eine Lebensversicherung im Todesfall eine einmalige Auszahlung an die Begünstigten vorsieht, dient eine Rentenversicherung der Absicherung im Alter. Bei einer Rentenversicherung wird regelmäßig eingezahlt, um später eine lebenslange Rente zu erhalten. Die Rentenversicherung soll somit die finanzielle Sicherheit im Ruhestand gewährleisten, während eine Lebensversicherung eher den Hinterbliebenen Schutz bietet. Trotzdem gehören beide Versicherungsarten zur Kategorie der Personenversicherungen. **
-
Ist eine Lebensversicherung eine Rentenversicherung?
Ist eine Lebensversicherung eine Rentenversicherung? Nein, eine Lebensversicherung und eine Rentenversicherung sind zwei verschiedene Arten von Versicherungen. Eine Lebensversicherung zahlt im Todesfall eine vereinbarte Summe an die Begünstigten aus, während eine Rentenversicherung regelmäßige Zahlungen an den Versicherten während seiner Rente leistet. Während eine Lebensversicherung den Hinterbliebenen finanzielle Sicherheit bietet, dient eine Rentenversicherung dazu, Einkommen im Ruhestand zu sichern. Beide Arten von Versicherungen können jedoch dazu beitragen, finanzielle Stabilität und Absicherung für die Zukunft zu gewährleisten. **
-
Wie kann die Beitragszahlung in verschiedenen Bereichen, wie beispielsweise in der Rentenversicherung, Krankenversicherung und Altersvorsorge, effektiv gestaltet werden, um eine nachhaltige finanzielle Absicherung zu gewährleisten?
Um eine nachhaltige finanzielle Absicherung zu gewährleisten, ist es wichtig, frühzeitig mit der Beitragszahlung zu beginnen und regelmäßig einzuzahlen. Zudem sollte man sich über die verschiedenen Möglichkeiten der Beitragszahlung informieren, um die individuell passende Option zu wählen. Es ist ratsam, sich über staatliche Förderungen und Zuschüsse zu informieren, um die Beitragszahlung zu optimieren. Darüber hinaus ist es wichtig, die Beitragszahlung an die persönliche finanzielle Situation anzupassen und regelmäßig zu überprüfen, um eine langfristige finanzielle Absicherung zu gewährleisten. **
-
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge effektiv durchgeführt werden, um die langfristige finanzielle Stabilität und Rentabilität zu gewährleisten?
Die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge erfordert eine sorgfältige Analyse der demografischen, wirtschaftlichen und gesetzlichen Rahmenbedingungen, um langfristige finanzielle Stabilität zu gewährleisten. Es ist wichtig, die Lebenserwartung, das Renteneintrittsalter und andere demografische Faktoren zu berücksichtigen, um realistische Annahmen für die Beitragskalkulation zu treffen. Zusätzlich sollten die aktuellen und zukünftigen Kapitalmarktentwicklungen sowie die gesetzlichen Anforderungen in die Kalkulation einbezogen werden, um die Rentabilität der Beiträge sicherzustellen. Eine regelmäßige Überprüfung und Anpassung der Beitragskalkulation an veränderte Rahmenbed **


Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge effektiv durchgeführt werden, um die langfristige finanzielle Stabilität und Rentabilität zu gewährleisten?
Die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge kann effektiv durchgeführt werden, indem umfassende Datenanalysen und Risikobewertungen durchgeführt werden, um die langfristigen finanziellen Verpflichtungen zu verstehen und angemessen zu berücksichtigen. Zudem ist es wichtig, die demografische Entwicklung und gesetzliche Rahmenbedingungen zu berücksichtigen, um langfristige Rentabilität zu gewährleisten. Eine regelmäßige Überprüfung und Anpassung der Beitragskalkulation an veränderte Marktbedingungen und Risikoprofile ist ebenfalls entscheidend, um die finanzielle Stabilität zu sichern. Schließlich ist eine transparente Kommunikation mit den Versicherten und Arbeitgebern über die Beitragskalkulation **
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge effektiv durchgeführt werden, um die langfristige finanzielle Stabilität und Rentabilität zu gewährleisten?
Die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge sollte auf einer fundierten Analyse der demografischen, wirtschaftlichen und gesetzlichen Rahmenbedingungen basieren. Es ist wichtig, die langfristigen finanziellen Verpflichtungen und Risiken sorgfältig zu berücksichtigen, um eine angemessene Beitragshöhe festzulegen. Zudem sollten regelmäßige Überprüfungen und Anpassungen der Kalkulation vorgenommen werden, um auf Veränderungen in der Marktsituation und im gesetzlichen Umfeld reagieren zu können. Eine transparente Kommunikation mit den Versicherten und Arbeitgebern über die Beitragskalkulation und die zugrundeliegenden Annahmen ist ebenfalls entscheidend, um Vertrauen und langfristige Rentabilität **
Top-Angebote
Produkte zum Begriff Gewährleisten:
-
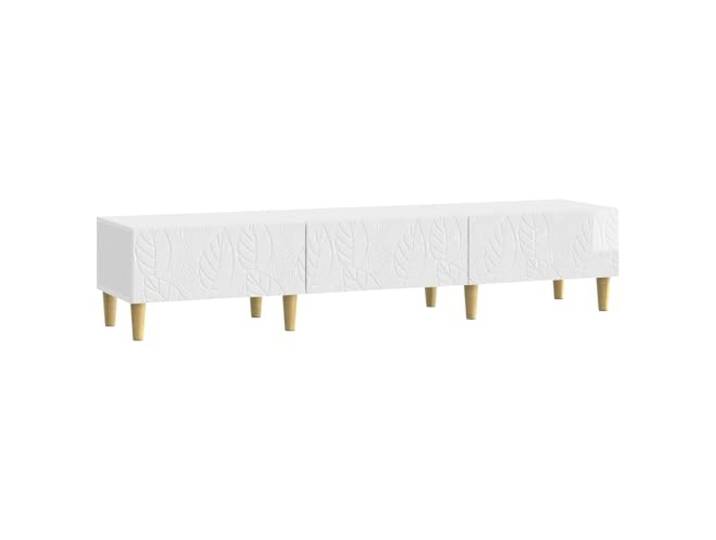
Favemtsl TV Board Lowboard Hochglanz Weiß 147x34,5x30 cm TV Schrank Drei praktische Schubladen bieten Stauraum für Wohnzimmer und Schlafzimmer, während Holzbeine Stabilität gewährleisten.Favemtsl TV Board Lowboard Hochglanz Weiß 147x34,5x30 cm TV Schrank Drei praktische Schubladen bieten Stauraum für Wohnzimmer und Schlafzimmer, während Holzbeine Stabilität gewährleisten.. Ordentlicher Stauraum: Drei geräumige Schubladen ermöglichen eine systematische Aufbewahrung von Mediengeräten und Zubehör, um Unordnung im Raum effektiv zu reduzieren. Vielseitige Aufstellung: Dank der kompakten Bauweise eignet sich das Möbelstück flexibel als TV-Tisch an der Wand oder als freistehender Raumteiler im Wohnbereich. Solide Konstruktion: Die Ausführung aus Holzwerkstoff kombiniert mit Massivholzbeinen aus Eukalyptus bietet Tragfähigkeit von bis zu 60 kg gesamt. Pflegeleichte Oberfläche: Die glatte Beschichtung lässt sich mühelos mit einem feuchten Tuch reinigen, was die alltägliche Instandhaltung erleichtert. Passgenaue Maße: Mit Abmessungen von 147 x 34,5 x 30 cm und 10 cm Beinhöhe fügt sich das Fernsehmöbel harmonisch in verschiedene Wohnkonzepte ein. Farbe:Weiß172,66 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
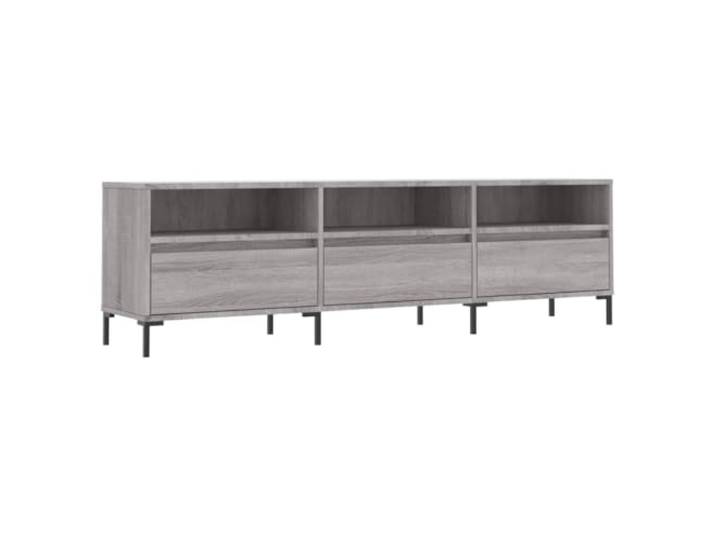
Roanoer TV-Schrank Grau Sonoma 150x30x44,5 cm Lowboard Holzwerkstoff 6 Fächer schaffen Ordnung für Medien im Wohnzimmer oder Schlafzimmer. Robuste Eisenbeine gewährleisten Stabilität.Roanoer TV-Schrank Grau Sonoma 150x30x44,5 cm Lowboard Holzwerkstoff 6 Fächer schaffen Ordnung für Medien im Wohnzimmer oder Schlafzimmer. Robuste Eisenbeine gewährleisten Stabilität.. Stauraum: Die sechs separaten Fächer ermöglichen eine geordnete Aufbewahrung von Zeitschriften, Büchern, Konsolen und elektronischen Geräten für ein aufgeräumtes Zuhause. Platzsparend: Mit den Maßen 150 x 30 x 44,5 cm eignet sich die schlanke TV-Bank ideal für schmale Räume und bietet eine praktische Ablagefläche für Fernseher oder Deko. Material: Das Möbelstück besteht aus pflegeleichtem Holzwerkstoff mit glatter Oberfläche. Die stabilen Beine aus Eisen verleihen der Konstruktion zusätzliche Standfestigkeit. Pflegeleicht: Die unempfindliche Oberfläche in Grau Sonoma lässt sich mühelos mit einem feuchten Tuch reinigen, was den täglichen Pflegeaufwand im Haushalt minimiert. Montage: Das TV-Sideboard wird zerlegt und kann dank der verständlichen Anleitung einfach aufgebaut werden. Alle benötigten Bauteile sind im enthalten. Farbe:Grau113,97 €*Versand: 14,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 100€Geräteschutz bis 100 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 100 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Möglichkeiten der Rentenabsicherung und wie können diese in den Bereichen der privaten Vorsorge, betrieblichen Altersvorsorge und gesetzlichen Rentenversicherung genutzt werden, um eine ausgewogene und langfristige Absicherung im Alter zu gewährleisten?
Die private Vorsorge umfasst die Bildung von Rücklagen durch den Abschluss von Rentenversicherungen, Investmentfonds oder anderen Anlageformen, um im Alter zusätzliche Einkünfte zu generieren. Die betriebliche Altersvorsorge ermöglicht es Arbeitnehmern, über ihren Arbeitgeber in eine zusätzliche Altersvorsorge einzuzahlen, wodurch sie von steuerlichen Vorteilen und Arbeitgeberzuschüssen profitieren können. Die gesetzliche Rentenversicherung bietet eine Grundabsicherung im Alter, die durch Beitragszahlungen während des Erwerbslebens aufgebaut wird und regelmäßige Rentenzahlungen im Ruhestand gewährleistet. Eine ausgewogene und langfristige Absicherung im Alter kann durch die Kombination dieser verschiedenen Möglichkeiten der Rentenabsicherung erreicht werden, um sowohl staatliche Unter **
-
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge effektiv genutzt werden, um die finanzielle Stabilität und Rentabilität zu gewährleisten?
Die Beitragskalkulation ist ein wichtiges Instrument, um die finanzielle Stabilität und Rentabilität in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge zu gewährleisten. Durch eine genaue Analyse der Risiken und Kosten können Versicherungsunternehmen angemessene Beiträge festlegen, um ihre finanzielle Stabilität zu sichern. Zudem ermöglicht die Beitragskalkulation eine effektive Planung und Steuerung der Kapitalanlagen, um eine rentable Rendite zu erzielen. Darüber hinaus können Versicherungsunternehmen durch die Beitragskalkulation ihre Wettbewerbsfähigkeit stärken und langfristige finanzielle Verpflichtungen erfüllen. Insgesamt ist die Beitragskalkulation ein unverzichtbares Instrument, um die finanzi **
-
Ist eine Rentenversicherung eine Lebensversicherung?
Nein, eine Rentenversicherung ist keine Lebensversicherung. Während eine Lebensversicherung im Todesfall eine einmalige Auszahlung an die Begünstigten vorsieht, dient eine Rentenversicherung der Absicherung im Alter. Bei einer Rentenversicherung wird regelmäßig eingezahlt, um später eine lebenslange Rente zu erhalten. Die Rentenversicherung soll somit die finanzielle Sicherheit im Ruhestand gewährleisten, während eine Lebensversicherung eher den Hinterbliebenen Schutz bietet. Trotzdem gehören beide Versicherungsarten zur Kategorie der Personenversicherungen. **
-
Ist eine Lebensversicherung eine Rentenversicherung?
Ist eine Lebensversicherung eine Rentenversicherung? Nein, eine Lebensversicherung und eine Rentenversicherung sind zwei verschiedene Arten von Versicherungen. Eine Lebensversicherung zahlt im Todesfall eine vereinbarte Summe an die Begünstigten aus, während eine Rentenversicherung regelmäßige Zahlungen an den Versicherten während seiner Rente leistet. Während eine Lebensversicherung den Hinterbliebenen finanzielle Sicherheit bietet, dient eine Rentenversicherung dazu, Einkommen im Ruhestand zu sichern. Beide Arten von Versicherungen können jedoch dazu beitragen, finanzielle Stabilität und Absicherung für die Zukunft zu gewährleisten. **
Ähnliche Suchbegriffe für Gewährleisten
-
Versicherung bis 1500€Geräteschutz bis 1.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 500€Geräteschutz bis 500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 5000€Geräteschutz bis 5.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 5.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...479,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 200€Geräteschutz bis 200 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 200 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Beitragszahlung in verschiedenen Bereichen, wie beispielsweise in der Rentenversicherung, Krankenversicherung und Altersvorsorge, effektiv gestaltet werden, um eine nachhaltige finanzielle Absicherung zu gewährleisten?
Um eine nachhaltige finanzielle Absicherung zu gewährleisten, ist es wichtig, frühzeitig mit der Beitragszahlung zu beginnen und regelmäßig einzuzahlen. Zudem sollte man sich über die verschiedenen Möglichkeiten der Beitragszahlung informieren, um die individuell passende Option zu wählen. Es ist ratsam, sich über staatliche Förderungen und Zuschüsse zu informieren, um die Beitragszahlung zu optimieren. Darüber hinaus ist es wichtig, die Beitragszahlung an die persönliche finanzielle Situation anzupassen und regelmäßig zu überprüfen, um eine langfristige finanzielle Absicherung zu gewährleisten. **
-
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge effektiv durchgeführt werden, um die langfristige finanzielle Stabilität und Rentabilität zu gewährleisten?
Die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge erfordert eine sorgfältige Analyse der demografischen, wirtschaftlichen und gesetzlichen Rahmenbedingungen, um langfristige finanzielle Stabilität zu gewährleisten. Es ist wichtig, die Lebenserwartung, das Renteneintrittsalter und andere demografische Faktoren zu berücksichtigen, um realistische Annahmen für die Beitragskalkulation zu treffen. Zusätzlich sollten die aktuellen und zukünftigen Kapitalmarktentwicklungen sowie die gesetzlichen Anforderungen in die Kalkulation einbezogen werden, um die Rentabilität der Beiträge sicherzustellen. Eine regelmäßige Überprüfung und Anpassung der Beitragskalkulation an veränderte Rahmenbed **
-
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge effektiv durchgeführt werden, um die langfristige finanzielle Stabilität und Rentabilität zu gewährleisten?
Die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge kann effektiv durchgeführt werden, indem umfassende Datenanalysen und Risikobewertungen durchgeführt werden, um die langfristigen finanziellen Verpflichtungen zu verstehen und angemessen zu berücksichtigen. Zudem ist es wichtig, die demografische Entwicklung und gesetzliche Rahmenbedingungen zu berücksichtigen, um langfristige Rentabilität zu gewährleisten. Eine regelmäßige Überprüfung und Anpassung der Beitragskalkulation an veränderte Marktbedingungen und Risikoprofile ist ebenfalls entscheidend, um die finanzielle Stabilität zu sichern. Schließlich ist eine transparente Kommunikation mit den Versicherten und Arbeitgebern über die Beitragskalkulation **
-
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge effektiv durchgeführt werden, um die langfristige finanzielle Stabilität und Rentabilität zu gewährleisten?
Die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge sollte auf einer fundierten Analyse der demografischen, wirtschaftlichen und gesetzlichen Rahmenbedingungen basieren. Es ist wichtig, die langfristigen finanziellen Verpflichtungen und Risiken sorgfältig zu berücksichtigen, um eine angemessene Beitragshöhe festzulegen. Zudem sollten regelmäßige Überprüfungen und Anpassungen der Kalkulation vorgenommen werden, um auf Veränderungen in der Marktsituation und im gesetzlichen Umfeld reagieren zu können. Eine transparente Kommunikation mit den Versicherten und Arbeitgebern über die Beitragskalkulation und die zugrundeliegenden Annahmen ist ebenfalls entscheidend, um Vertrauen und langfristige Rentabilität **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.